
 0
 0
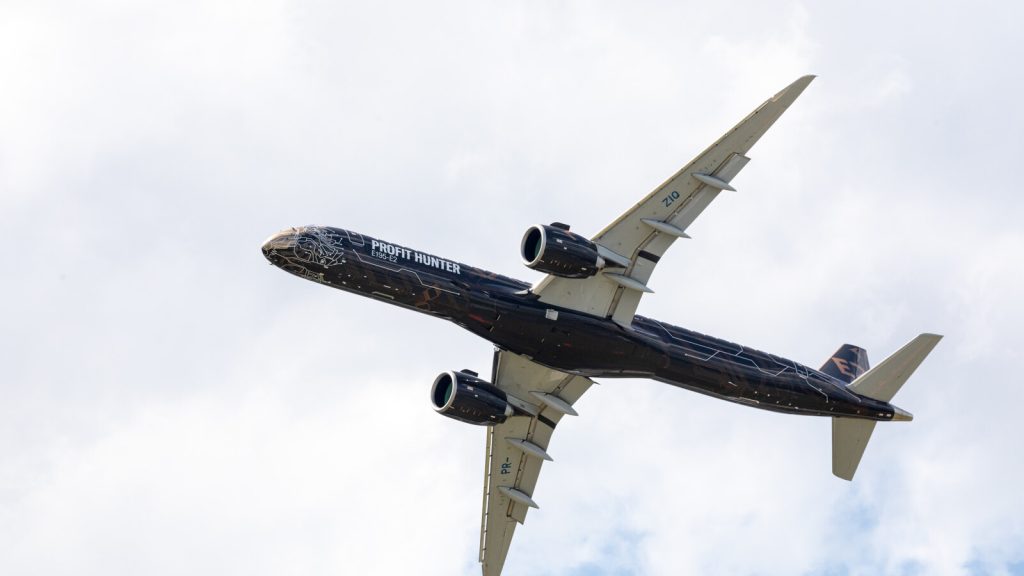
A XP Investimentos revisou suas previsões para a Embraer, mantendo a recomendação de compra e estabelecendo um preço-alvo de US$ 90 por recibo de ação na bolsa de Nova York, o que equivale a R$ 116 por ação até o final de 2027. Esse valor representa um aumento de 17% em relação ao preço atual das ações, que já apresentaram uma valorização de aproximadamente 30% desde a última atualização positiva da corretora em março de 2026.
Essa nova perspectiva se distanciou das expectativas anteriores, focando mais na capacidade da fabricante em gerar receita e aumentar suas margens com os produtos atualmente em produção, ao invés de depender de promessas sobre futuros projetos.
A Embraer, localizada em São José dos Campos e terceira maior produtora de aeronaves do mundo, entregou um total de 206 aviões em 2024, sendo 73 jatos comerciais e 130 executivos. Ao final desse ano, a empresa anunciou uma carteira firme de pedidos recorde, avaliados em US$ 26,3 bilhões, além de uma receita líquida que alcançou R$ 6,4 bilhões.
Crescimento sustentado pela plataforma atual até 2030
As previsões da XP indicam um aumento gradual nas entregas do setor de aviação comercial, podendo chegar próximo a 110 jatos anuais até então, comparados aos 73 entregues em 2024. A aviação executiva deve estabilizar-se em torno de 200 aeronaves por ano, superando as 130 entregues no mesmo ano. Já o cargueiro militar KC-390 tem potencial para entregar até 10 unidades anuais até 2030, um ritmo significativamente superior ao atual.
Esse crescimento previsto pode levar a receita da Embraer a sair dos US$ 8,5 bilhões projetados para 2026 e atingir cerca de US$ 13,4 bilhões até 2030. “Antevemos uma trajetória contínua de crescimento até 2030 sem necessidade de novos ciclos pesados de investimento, o que sugere retornos crescentes nos anos seguintes”, destaca a XP.
Segundo a corretora, os investimentos já realizados no desenvolvimento dos jatos comerciais da linha E2 e do KC-390 começam a se traduzir em resultados financeiros. Isso diminui o risco para novos investidores que entram no mercado após a alta recente das ações.
Aumento significativo na margem operacional
O relatório aponta que as margens EBIT devem normalizar-se em torno dos 13% até 2030, comparadas aos cerca de 9% projetados para 2025. Essas margens são sustentadas por condições favoráveis tanto na Aviação Executiva quanto na plataforma do KC-390.
EBIT refere-se ao lucro operacional antes da dedução de juros e impostos. Essa melhora implica uma elevação do lucro operacional por dólar gerado: passando dos nove centavos atuais para treze centavos. Na aviação comercial, os custos devem ser diluídos pelo aumento na produção e pela diminuição do impacto financeiro dos contratos antigos.
Retorno sobre capital pode quase dobrar até 2028
A XP projeta um avanço significativo no retorno sobre o capital investido (ROIC), passando dos cerca de 12% previstos para 2025 para aproximadamente 22% até 2028. Este indicador é crucial pois mensura o resultado obtido pela empresa para cada dólar investido no negócio.
O fluxo de caixa também é parte importante dessa análise; a corretora prevê um fluxo livre cada vez menos arriscado, com rendimentos reais se aproximando dos 9% ao ano até 2030. Essa combinação reforça o retorno atrativo que a XP enxerga nas ações da Embraer.
Novo investidor paga mais caro pelo lucro futuro
A XP reconhece que as ações da Embraer já não apresentam mais o desconto verificado no início do ano. Atualmente estão sendo negociadas a cerca de 19,3 vezes o lucro esperado para 2027; quem adquiriu papéis em março pagou consideravelmente menos pelo mesmo lucro futuro esperado.
A corretora admite que os preços não são tão acessíveis quanto eram no começo de 2026; no entanto, mantém uma visão otimista sobre as ações devido à sua confiança crescente nos resultados futuros. Os números apresentados são cenários potenciais e não resultados concretos ainda.
O ganho implícito de 17% necessário para alcançar o preço-alvo depende da capacidade da Embraer em aumentar suas entregas e margens sem incorrer em pesados novos investimentos.
Se essa estratégia falhar, os preços atuais deixam menos margem para erro quando comparados aos valores observados em março.
Omissão das oportunidades na Índia e EUA
A XP também aponta oportunidades que não foram consideradas nas projeções atuais; entre elas estão negócios relacionados à Índia e aos Estados Unidos. Isso inclui parcerias como a Eve Air Mobility, voltada para carros voadores elétricos e listada na bolsa nova-iorquina.
No entanto, essas possibilidades não influenciam diretamente o preço-alvo estabelecido em R$116 válido até o final de 2027; esse valor se baseia exclusivamente nos produtos atualmente fabricados pela companhia.
Nos próximos trimestres, cada novo balanço será um indicativo se as expectativas positivas apontadas pela corretora se concretizarão nos números financeiros da fabricante.


Average Rating