
 0
 0
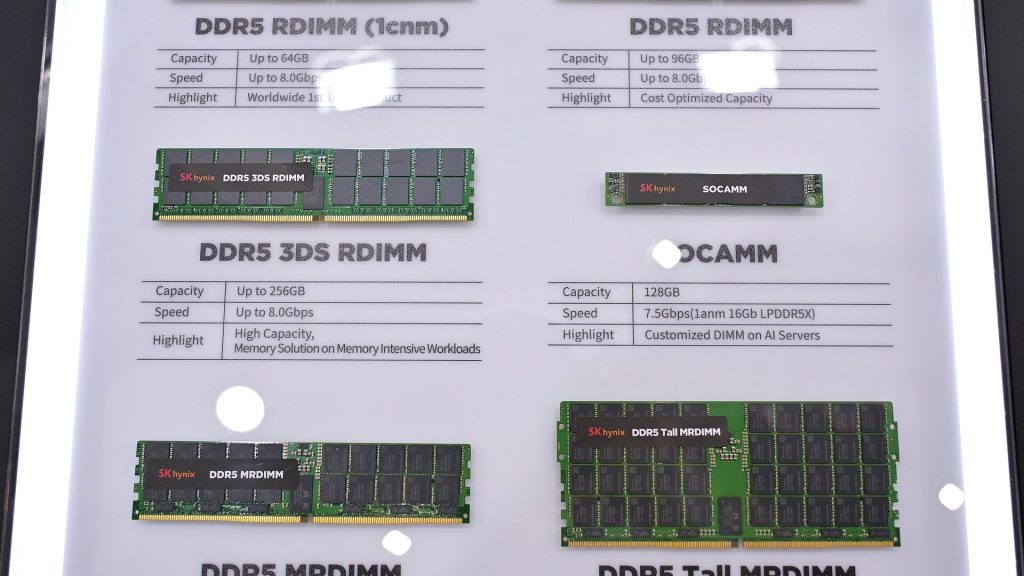
A Samsung Electronics Co. e a SK hynix Inc. estão projetadas para dominar mais da metade do mercado global de semicondutores até 2026, com o valor total do setor podendo ultrapassar a marca de US$ 1,6 trilhão, equivalente a aproximadamente R$ 8,2 trilhões na cotação deste domingo (20). Essa estimativa, elaborada pelo centro de pesquisa do Banco de Exportação e Importação da Coreia do Sul, desafia as previsões de desaceleração na área de inteligência artificial (IA) e revela como a demanda por dados se consolidou como uma força industrial significativa na Coreia do Sul.
Em um relatório publicado em 15 de setembro, houve um aumento de 60% na previsão anterior feita em maio, quando se previa que o setor superaria os US$ 1 trilhão ainda este ano. A expectativa inicial era que esse patamar só seria alcançado em 2030.
Setor de memória em ascensão
A mudança no cenário está ligada ao segmento de chips de memória, onde as duas companhias sul-coreanas exercem papel fundamental. O Korea Eximbank projeta que esse nicho atinja US$ 886,5 bilhões em 2026, o que representaria uma participação de 55% no mercado global de semicondutores, uma elevação significativa em comparação aos cerca de 30% observados no ano anterior.
A memória dinâmica de acesso aleatório (DRAM) deve gerar US$ 519 bilhões neste ano, enquanto a memória NAND, utilizada para armazenamento prolongado, deverá alcançar US$ 360 bilhões. Esse crescimento é impulsionado pela transição da IA de modelos focados em treinamento para sistemas que exigem armazenamento e recuperação cada vez maiores de informações.
Os preços dos componentes refletem a pressão existente sobre a oferta. No final de agosto, o valor da DRAM comum foi registrado em US$ 25 (aproximadamente R$ 129), um aumento de 4,4 vezes em relação ao mesmo período do ano anterior. Já a NAND custava US$ 30,50 (cerca de R$ 157), apresentando um crescimento nove vezes maior comparado ao ano anterior.
A consultoria TrendForce notou um crescimento significativo na receita global da DRAM no segundo trimestre de 2026, alcançando US$ 154,73 bilhões. A Samsung destacou-se nesse cenário com uma participação de mercado de 39,4%, seguida pela SK hynix com 24,9%, em um contexto marcado pela demanda crescente por servidores voltados à IA e por uma oferta ainda restrita.
Contratos prolongados amenizam flutuações
A indústria de memória sempre enfrentou um desafio recorrente: durante períodos de alta nos preços, os fabricantes aumentavam sua capacidade produtiva, resultando em excesso na oferta e queda acentuada na lucratividade.
No entanto, o ciclo atual apresenta uma característica distinta. Grandes operadoras de data centers nos Estados Unidos e China intensificaram seus investimentos em infraestrutura voltada à IA e começaram a buscar contratos de fornecimento que variam entre três a cinco anos com a Samsung e SK hynix. Essa estratégia ajuda a mitigar a exposição das empresas às flutuações rápidas nos preços.
Embora essa estabilidade reduza riscos imediatos, ela também pode transferir parte deles para compradores grandes e dominantes no mercado. Esses gigantes podem garantir capacidades produtivas por longos períodos e limitar as oportunidades para empresas menores competirem por componentes disponíveis.
Em julho passado, o Banco da Coreia já havia destacado que o ciclo atual é diferente dos anteriores devido aos investimentos corporativos que estão promovendo mudanças estruturais no ecossistema industrial impulsionadas pela IA. A autoridade monetária também mencionou incertezas sobre a velocidade da adoção e rentabilidade dessa tecnologia, aspectos que continuam exercendo pressão sobre ações e estratégias financeiras.
Crescimento no emprego enfrenta limitações
A expansão no setor já é visível no mercado laboral sul-coreano. O número total de empregos formais na fabricação de semicondutores atingiu 174 mil no primeiro trimestre de 2026 – o maior desde o início da coleta desses dados em 2018 – representando um aumento de 14,5% em relação aos 152 mil registrados no mesmo período do ano anterior.
No entanto, o crescimento das contratações apresenta limites: as novas vagas criadas caíram em 21,6% se comparadas ao primeiro trimestre de 2018. Isso sugere que embora a indústria ofereça salários mais altos e mantenha postos qualificados, não está conseguindo criar novas oportunidades na mesma proporção do aumento nas receitas.
Os salários também têm registrado elevações significativas. A Federação das Empresas da Coreia informou neste domingo (20) que o salário médio mensal dos trabalhadores com vínculos formais subiu para 4,318 milhões de won no primeiro semestre do ano – cerca de US$ 3.100 ou R$ 15 mil – com um aumento anual correspondente a 3,1%, impulsionado por bônus maiores na área dos semicondutores.
No setor eletrônico e telecomunicações – incluindo semicondutores -, o salário médio mensal chegou a impressionantes 9,434 milhões de won, mais do que o dobro da média encontrada em outros setores da Coreia do Sul. Essa disparidade ajuda a explicar como a competição por memória deixou de ser apenas uma corrida tecnológica para se tornar um sustentáculo essencial para renda e bônus dentro das cadeias produtivas inteiras.
A oferta é o principal desafio
As previsões indicam que os preços dos produtos relacionados à memória devem se estabilizar após 2027. Entretanto, continua havendo uma demanda persistente por centros de dados e serviços baseados em IA que sustenta as expectativas para um mercado global de semicondutores próximo dos US$ 2 trilhões até o ano de 2030 – cerca de R$ 10 trilhões.
A disputa agora gira em torno da capacidade das empresas em converter contratos firmados em produção efetiva. A Samsung e SK hynix entram nessa nova fase com ampla escala operacional, tecnologia avançada e clientes comprometidos a longo prazo; contudo, a própria escassez que elevou os preços pode se transformar em um obstáculo se as expansões fabris não acompanharem adequadamente o volume crescente dos dados impulsionados pela IA na economia global.


Average Rating